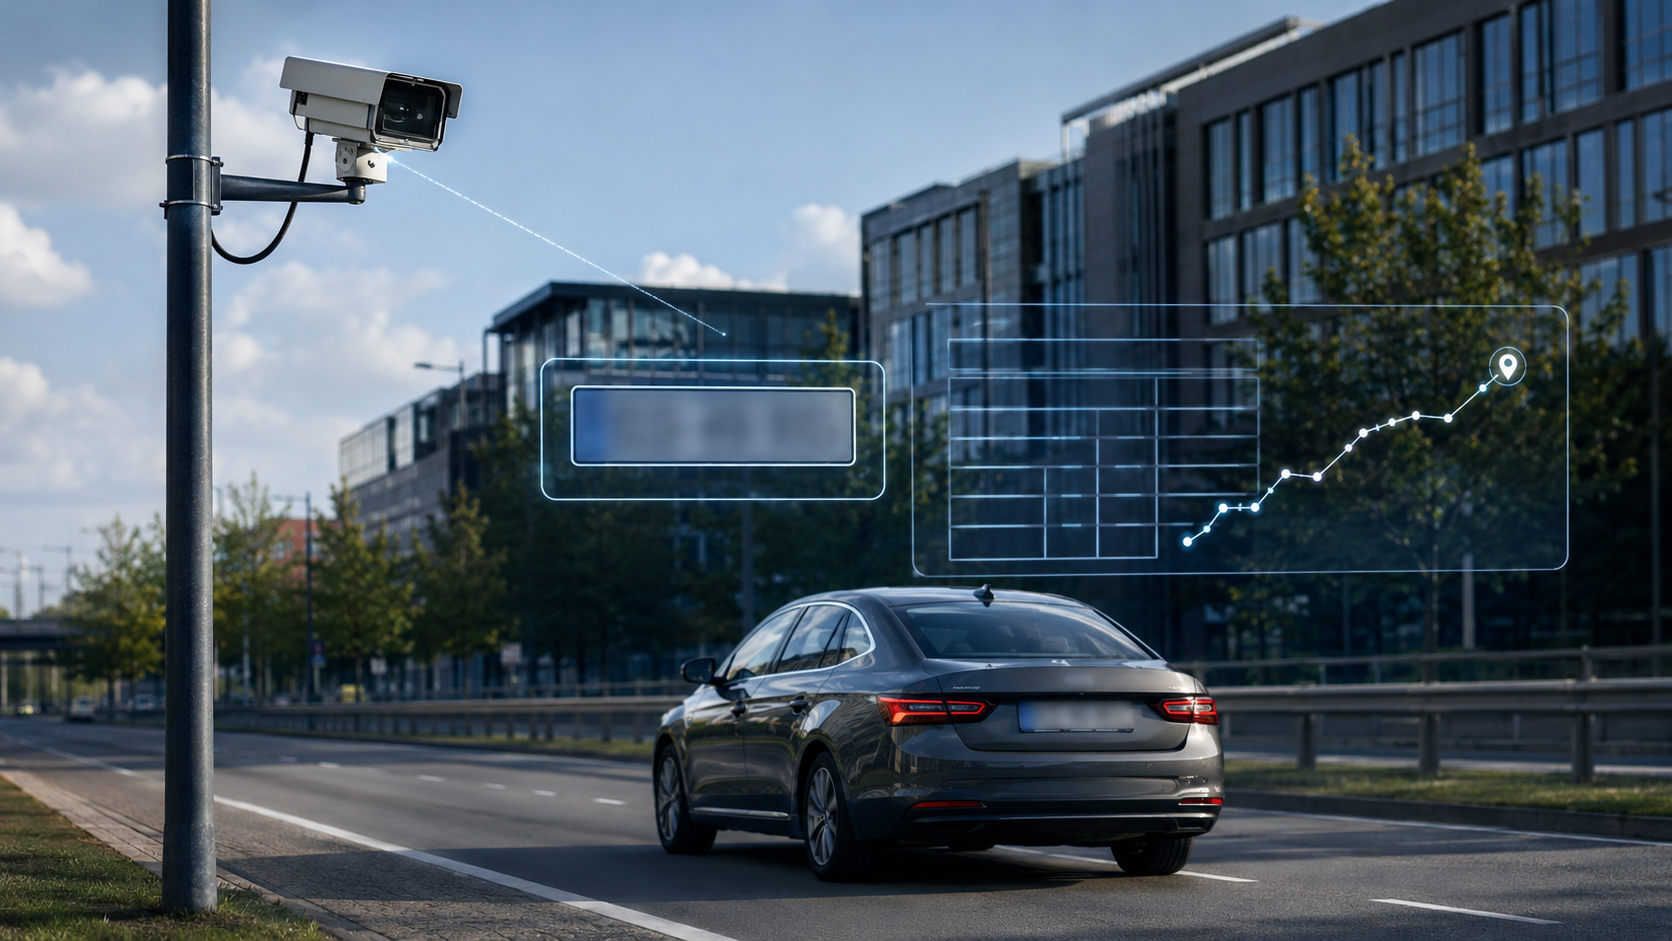
Samochód przejeżdża przez miasto, kamera odczytuje jego numer rejestracyjny, a informacja o miejscu i czasie przejazdu trafia do systemu. Jeżeli pojazd został zgłoszony jako wykorzystywany wyłącznie w działalności gospodarczej, urząd skarbowy może porównać te dane z ewidencją przebiegu prowadzoną przez przedsiębiorcę.
W ten sposób można wykryć przejazdy, których nie wpisano do ewidencji, albo trasy niespójne z dokumentacją firmy. Przedsiębiorca może następnie otrzymać wezwanie do przedstawienia ewidencji, wyjaśnienia konkretnych przejazdów oraz udowodnienia, że samochód rzeczywiście nie był wykorzystywany prywatnie.
Największe ryzyko dotyczy podatników odliczających 100% VAT od samochodu i związanych z nim wydatków. Nie oznacza to jednak, że każde zdjęcie z kamery automatycznie prowadzi do utraty pełnego odliczenia. Urząd powinien ocenić wszystkie okoliczności, a przedsiębiorca ma prawo przedstawić własne wyjaśnienia i dowody.
Czy urząd skarbowy otrzymał nowe uprawnienia?
W medialnych nagłówkach można spotkać informację, że urząd skarbowy otrzymał nowe uprawnienia pozwalające na kontrolowanie samochodów za pomocą kamer drogowych. Nie jest to jednak całkowicie nowe rozwiązanie wprowadzone w 2026 roku.
Krajowa Administracja Skarbowa wykorzystuje Automatyczny System Rozpoznawania Numerów Rejestracyjnych, czyli ANPRS, od 2017 roku. System rejestruje między innymi:
- numer rejestracyjny pojazdu;
- datę i godzinę przejazdu;
- miejsce zarejestrowania samochodu;
- zdjęcie tablicy rejestracyjnej;
- zdjęcie pojazdu.
Początkowo system był przedstawiany przede wszystkim jako narzędzie służące do monitorowania przewozu towarów oraz zwalczania przestępczości ekonomicznej. Obecnie zgromadzone w nim informacje są wykorzystywane również podczas weryfikowania rozliczeń samochodów firmowych.
Nowa jest więc przede wszystkim praktyka stosowania posiadanych danych. Urząd skarbowy może zestawić informacje z kamer z dokumentacją przedstawioną przez przedsiębiorcę i sprawdzić, czy wszystkie przejazdy zostały prawidłowo ujęte.
Kogo najbardziej dotyczą takie kontrole?
Największe znaczenie mają one dla przedsiębiorców, którzy deklarują, że samochód jest wykorzystywany wyłącznie do działalności gospodarczej, i odliczają 100% VAT od wydatków związanych z pojazdem.
Pełne odliczenie może dotyczyć między innymi:
- zakupu samochodu;
- rat leasingowych;
- paliwa;
- napraw i przeglądów;
- części zamiennych;
- myjni;
- opłat parkingowych;
- innych wydatków eksploatacyjnych.
Aby korzystać ze 100% odliczenia VAT, przedsiębiorca musi wykazać, że sposób używania samochodu wyklucza jego wykorzystanie do celów prywatnych. Co do zasady wymaga to:
- zgłoszenia pojazdu do urzędu skarbowego na formularzu VAT-26;
- prowadzenia ewidencji przebiegu pojazdu;
- ustalenia zasad korzystania z samochodu, które wykluczają użytek prywatny;
- faktycznego przestrzegania tych zasad.
Jeżeli samochód jest wykorzystywany zarówno służbowo, jak i prywatnie, przedsiębiorca co do zasady odlicza 50% VAT. W takim przypadku nie musi prowadzić ewidencji przebiegu dla celów pełnego odliczenia VAT.
Warto pamiętać, że ewidencja prowadzona dla celów VAT nie jest tym samym co dokumentacja związana z rozliczaniem kosztów w podatku dochodowym. Podczas kontroli urząd skarbowy może analizować kilka obszarów rozliczeń, ale obowiązków tych nie należy ze sobą utożsamiać.
Jak wygląda kontrola samochodu firmowego?
Informacja z kamery może wskazać, że samochód znajdował się w określonym miejscu i czasie. Jeżeli danego przejazdu nie ma w ewidencji, urząd może rozpocząć czynności sprawdzające i poprosić przedsiębiorcę o wyjaśnienia.
Wątpliwości mogą pojawić się przykładowo wtedy, gdy samochód został zarejestrowany:
- w dniu, w którym zgodnie z ewidencją nie był używany;
- w miejscu niezgodnym z wpisaną trasą;
- w weekend lub późno w nocy;
- w miejscowości znacznie oddalonej od wskazanego celu podróży;
- na trasie, której nie można powiązać z działalnością przedsiębiorcy;
- podczas przejazdu, którego w ogóle nie wpisano do ewidencji.
Sam przejazd w weekend, nocą albo w pobliżu miejsca zamieszkania przedsiębiorcy nie przesądza jeszcze o prywatnym wykorzystaniu auta. Działalność gospodarcza może być prowadzona w różnych godzinach i miejscach. Przedsiębiorca powinien jednak umieć wskazać gospodarczy cel podróży i potwierdzić go odpowiednimi dokumentami.
O co może poprosić urząd skarbowy?
Zakres wezwania zależy od rodzaju sprawy i wykrytych rozbieżności. Urząd skarbowy może poprosić przede wszystkim o:
- ewidencję przebiegu pojazdu za wskazany okres;
- potwierdzenie złożenia formularza VAT-26;
- aktualizacje formularza VAT-26;
- regulamin lub wewnętrzne zasady korzystania z samochodu;
- wskazanie osób uprawnionych do prowadzenia pojazdu;
- informację, gdzie samochód jest parkowany po zakończeniu pracy;
- wyjaśnienie celu konkretnych przejazdów;
- dokumenty potwierdzające spotkania, zlecenia lub zakupy;
- faktury dotyczące zakupu, leasingu i eksploatacji auta;
- informacje o stanie licznika;
- potwierdzenia tankowania, parkowania i opłat drogowych;
- kalendarz spotkań, korespondencję albo inne dokumenty potwierdzające służbowy charakter podróży.
Urząd nie musi żądać wszystkich dokumentów jednocześnie. Często wezwanie dotyczy konkretnych dni lub przejazdów, które nie zgadzają się z prowadzoną ewidencją.
Jeżeli samochód został zarejestrowany przez kamerę w sobotę w innym mieście, przedsiębiorca może zostać poproszony o wskazanie, kto prowadził pojazd, dokąd jechał, jaki był cel podróży i dlaczego przejazdu nie ujęto w ewidencji.
Co powinna zawierać ewidencja przebiegu pojazdu?
Zakres ewidencji wymaganej przy pełnym odliczeniu VAT określa art. 86a ustawy o VAT. Dokument powinien zawierać:
- numer rejestracyjny pojazdu;
- dzień rozpoczęcia i zakończenia prowadzenia ewidencji;
- stan licznika w dniu rozpoczęcia prowadzenia ewidencji;
- stan licznika na koniec każdego okresu rozliczeniowego;
- stan licznika w dniu zakończenia prowadzenia ewidencji;
- kolejny numer wpisu;
- datę każdego wyjazdu;
- cel wyjazdu;
- opis trasy, czyli informację, skąd i dokąd odbywał się przejazd;
- liczbę przejechanych kilometrów;
- imię i nazwisko osoby kierującej;
- łączną liczbę przejechanych kilometrów na koniec okresu rozliczeniowego.
Jeżeli kierowcą nie jest sam podatnik, wpis powinien zostać przez niego potwierdzony na koniec okresu rozliczeniowego w zakresie autentyczności.
Samo wypełnienie wszystkich rubryk nie wystarczy. Ewidencja musi odzwierciedlać rzeczywiste przejazdy i być spójna ze stanem licznika oraz pozostałą dokumentacją firmy.
Jak prawidłowo prowadzić ewidencję przebiegu pojazdu?
Wpisuj każdy przejazd na bieżąco
Uzupełnianie całego miesiąca z pamięci zwiększa ryzyko pominięcia tras, pomylenia dat i wpisania niewłaściwej liczby kilometrów. Najbezpieczniej zapisywać przejazd bezpośrednio po jego zakończeniu.
Można prowadzić ewidencję w formie papierowej, elektronicznej albo przy użyciu systemu GPS. Niezależnie od wybranej metody dokument musi zawierać wszystkie wymagane informacje i odpowiadać rzeczywistości.
Podawaj konkretny cel wyjazdu
Ogólne określenia, takie jak „sprawy służbowe”, „spotkanie” albo „wyjazd firmowy”, mogą nie wystarczyć do ustalenia związku przejazdu z działalnością.
Lepiej wskazać konkretny cel, na przykład:
- odbiór dokumentów z biura rachunkowego;
- spotkanie z klientem w sprawie realizacji zlecenia;
- zakup materiałów potrzebnych do wykonania usługi;
- przewiezienie towaru do kontrahenta;
- wizyta w serwisie samochodowym.
Opis nie musi być przesadnie rozbudowany, ale powinien umożliwiać powiązanie trasy z działalnością firmy.
Opisuj rzeczywistą trasę
Ewidencja powinna wskazywać, skąd i dokąd odbywał się przejazd. Jeżeli podróż obejmowała kilka miejsc, warto ująć wszystkie istotne punkty.
Trasa powinna być zgodna z liczbą przejechanych kilometrów. Jeżeli wpisany dystans znacznie odbiega od standardowej długości trasy, dobrze jest od razu zapisać przyczynę, np. objazd albo dodatkowy służbowy przystanek.
Porównuj ewidencję ze stanem licznika
Na koniec każdego okresu rozliczeniowego należy porównać stan licznika z sumą kilometrów wynikającą z ewidencji. Każdą rozbieżność warto wyjaśnić od razu.
Nie należy dopisywać fikcyjnych tras tylko po to, aby zgadzała się liczba kilometrów. Korekta musi wynikać z rzeczywistego przejazdu.
Zachowuj dokumenty potwierdzające wyjazdy
Nie trzeba tworzyć osobnego zestawu dowodów do każdej podróży, jednak warto zachować dokumenty, które naturalnie powstają podczas prowadzenia działalności.
Pomocne mogą być:
- wiadomości dotyczące spotkań;
- kalendarz firmowy;
- zlecenia i umowy;
- protokoły odbioru;
- faktury i paragony;
- potwierdzenia opłat parkingowych;
- historia opłat drogowych;
- dokumentacja GPS;
- korespondencja z klientem.
W razie kontroli takie materiały mogą potwierdzić, że przejazd miał rzeczywisty związek z działalnością.
Regulamin korzystania z samochodu nie może istnieć tylko na papierze
Przedsiębiorca odliczający 100% VAT powinien wprowadzić zasady wykluczające używanie samochodu prywatnie. Mogą one określać:
- kto może prowadzić pojazd;
- do jakich celów można go używać;
- gdzie przechowywane są kluczyki;
- gdzie samochód jest parkowany;
- w jaki sposób zgłaszane są wyjazdy;
- kto kontroluje ewidencję;
- jakie są konsekwencje wykorzystania auta prywatnie.
Samo przygotowanie regulaminu nie wystarczy. Urząd skarbowy może sprawdzić, czy jego postanowienia są rzeczywiście przestrzegane.
Szczególnej uwagi wymaga sytuacja, w której samochód jest parkowany pod domem przedsiębiorcy albo pracownika. Nie zawsze oznacza to automatycznie użytek prywatny, ale zwiększa możliwość korzystania z pojazdu poza działalnością. Firma powinna umieć wykazać, dlaczego taki sposób parkowania jest uzasadniony oraz w jaki sposób prywatne użycie zostało wykluczone.
VAT-26 – zgłoszenie samochodu do urzędu
Pojazd wykorzystywany wyłącznie do działalności gospodarczej należy zgłosić na formularzu VAT-26.
Według obecnych zasad informację trzeba złożyć do 25. dnia miesiąca następującego po miesiącu, w którym poniesiono pierwszy wydatek związany z samochodem, nie później jednak niż w dniu przesłania ewidencji JPK_V7 za ten miesiąc.
Jeżeli VAT-26 zostanie złożony po terminie, samochód uznaje się za wykorzystywany wyłącznie w działalności dopiero od pierwszego dnia miesiąca, w którym formularz został złożony.
Zmianę sposobu wykorzystywania pojazdu należy zgłosić najpóźniej do końca miesiąca, w którym nastąpiła. Jeżeli samochód zaczyna być używany również prywatnie, przedsiębiorca nie powinien nadal odliczać 100% VAT.
Co zrobić po otrzymaniu wezwania?
Przede wszystkim należy przeczytać całe pismo i sprawdzić:
- w jakim trybie działa urząd;
- jakiego okresu dotyczy sprawa;
- jakich dokumentów zażądano;
- które przejazdy wzbudziły wątpliwości;
- jaki termin wyznaczono na udzielenie odpowiedzi.
Następnie warto:
- zabezpieczyć ewidencję i dokumenty w niezmienionej postaci;
- porównać wskazane przejazdy z kalendarzem, stanem licznika, fakturami i historią zleceń;
- ustalić, kto w danym dniu korzystał z samochodu;
- sprawdzić rzeczywisty cel podróży;
- zebrać dokumenty potwierdzające służbowy charakter przejazdu;
- przygotować krótkie i konkretne wyjaśnienie każdej rozbieżności;
- przekazać odpowiedź w terminie i zachować potwierdzenie jej złożenia.
Jeżeli przygotowanie dokumentów w wyznaczonym czasie nie jest możliwe, można zwrócić się do urzędu o przedłużenie terminu. Należy zrobić to przed jego upływem i wskazać konkretną przyczynę.
Przy większej liczbie rozbieżności lub ryzyku zakwestionowania pełnego odliczenia warto skonsultować odpowiedź z księgowym albo doradcą podatkowym.
Czy można poprawić ewidencję po otrzymaniu wezwania?
Jeżeli ewidencja zawiera zwykłą pomyłkę, powinna zostać skorygowana w sposób czytelny i zgodny z rzeczywistym przebiegiem zdarzeń. Trzeba jednak zachować informację o dokonanej zmianie i podstawie korekty.
Nie należy dopisywać po czasie fikcyjnych przejazdów ani zmieniać tras tylko po to, aby dokumentacja zgadzała się z informacjami przedstawionymi przez urząd skarbowy. Nierzetelne poprawianie ewidencji może spowodować poważniejsze konsekwencje niż pierwotna pomyłka.
Jeżeli przejazdu nie wpisano, najpierw należy ustalić, dlaczego do tego doszło, kto korzystał z pojazdu i jaki był cel podróży. Następnie trzeba przedstawić prawdziwe wyjaśnienie oraz istniejące dokumenty.
Jakie mogą być konsekwencje nieprawidłowości?
Jeżeli urząd skarbowy uzna, że samochód nie był wykorzystywany wyłącznie w działalności albo że prowadzona ewidencja jest nierzetelna, może zakwestionować prawo do pełnego odliczenia VAT.
Konsekwencją może być:
- obniżenie odliczenia ze 100% do 50%;
- konieczność skorygowania wcześniejszych rozliczeń;
- zwrot części odliczonego podatku;
- naliczenie odsetek za zwłokę;
- ustalenie dodatkowego zobowiązania podatkowego, jeżeli wystąpią ustawowe przesłanki;
- odpowiedzialność na podstawie Kodeksu karnego skarbowego — zależnie od charakteru nieprawidłowości.
Skutki nie powinny być jednak ustalane automatycznie na podstawie pojedynczego zdjęcia. Znaczenie ma rodzaj rozbieżności, jej skala, okres, którego dotyczy, oraz rzeczywisty sposób używania pojazdu.
Przedsiębiorca ma prawo składać wyjaśnienia, przedstawiać własne dowody i kwestionować ustalenia, które nie odpowiadają rzeczywistości. Warto także sprawdzić, czy zapis z kamery na pewno dotyczy właściwego samochodu i czy numer rejestracyjny został prawidłowo odczytany.
Kiedy bezpieczniej odliczać 50% VAT?
Jeżeli samochód jest wykorzystywany także prywatnie albo firma nie jest w stanie realnie wykluczyć takiego użytku, właściwym rozwiązaniem może być odliczanie 50% VAT.
W tym wariancie przedsiębiorca nie musi prowadzić ewidencji przebiegu dla celów pełnego odliczenia ani udowadniać, że każdy przejazd był służbowy.
Nie oznacza to, że korzystanie ze 100% odliczenia jest obecnie zbyt ryzykowne. Pełne odliczenie nadal przysługuje, jeżeli samochód rzeczywiście służy wyłącznie działalności, a przedsiębiorca prawidłowo prowadzi dokumentację i przestrzega ustalonych zasad.
Decyzja powinna odpowiadać rzeczywistemu sposobowi korzystania z pojazdu. Jeżeli zdarzają się przejazdy prywatne, nie należy utrzymywać pełnego odliczenia wyłącznie ze względu na korzyść podatkową.
Podsumowanie
Krajowa Administracja Skarbowa może wykorzystywać dane z kamer odczytujących numery rejestracyjne do sprawdzania rozliczeń samochodów firmowych. Informacje o miejscu i czasie przejazdu mogą zostać porównane z ewidencją przebiegu pojazdu oraz innymi dokumentami przedsiębiorcy.
Najbardziej narażone na dokładną weryfikację są firmy odliczające 100% VAT. W ich przypadku każdy przejazd powinien mieć związek z działalnością, znaleźć się w ewidencji i być zgodny ze stanem licznika oraz pozostałą dokumentacją.
Aby przygotować się do ewentualnej kontroli, należy przede wszystkim:
- prowadzić ewidencję na bieżąco;
- wpisywać konkretny cel i rzeczywistą trasę;
- regularnie porównywać zapisy ze stanem licznika;
- przechowywać dokumenty potwierdzające służbowe przejazdy;
- posiadać i stosować zasady wykluczające użytek prywatny;
- pilnować terminowego złożenia i aktualizacji VAT-26;
- nie poprawiać dokumentacji w sposób niezgodny z rzeczywistością.
Pojedynczy zapis z kamery nie przesądza jeszcze o nieprawidłowym rozliczeniu. Może jednak ujawnić brak w ewidencji i rozpocząć dokładniejszą weryfikację. Dlatego najlepszym zabezpieczeniem przedsiębiorcy pozostaje dokumentacja prowadzona systematycznie i zgodnie z faktycznym sposobem używania samochodu.
Ann Mar – biuro rachunkowe wspiera przedsiębiorców w prawidłowym rozliczaniu samochodów firmowych oraz prowadzeniu dokumentacji wymaganej przy odliczaniu VAT. Jeżeli korzystają Państwo z samochodu wyłącznie w działalności gospodarczej, odliczają 100% VAT albo otrzymali wezwanie z urzędu skarbowego, zapraszamy do kontaktu z naszym biurem. Pomożemy zweryfikować ewidencję przebiegu pojazdu, formularz VAT-26 i dokumenty potwierdzające służbowy charakter przejazdów, a także przygotować wyjaśnienia i uporządkować rozliczenia przed ewentualną kontrolą.